Notgroschen berechnen und mehr aus ihm rausholen

This content is not yet translated into the current language.

Deine Cashreserve soll sicher und jederzeit verfügbar sein, gleichzeitig ärgerst du dich über die mickrigen Zinsen darauf? Hier sind drei Strategien, mit denen sich dieser Widerspruch etwas entschärfen lässt, plus zwei weitere Ideen wie du mehr aus deinem Notbatzen machen kannst.

«Wie viel Cashreserve brauche ich eigentlich, und wo soll ich sie am besten parkieren?» Diese Frage höre ich oft.

Wir alle sollten, im Rahmen des Möglichen, einen «Notgroschen» haben. Und hier ist die Herausforderung: Da diese Cashreserve jederzeit griffbereit sein sollte, liegt sie auf einem Sparkonto und arbeitet für dich nicht. Wenn du sie investierst, dann kann sie Erträge erwirtschaften, ist aber u.U. nicht sofort oder vielleicht nur mit Verlusten abrufbar. Ich habe mir verschiedene Strategien angeschaut, mit denen du diese Herausforderung etwas mildern kannst.

Notgroschen berechnen: Wieviel brauchst du wirklich?

Gemäss BFS können rund 25% der Haushalte in der unteren Einkommensmitte unerwartete Ausgaben von 2500 Franken nicht ohne Weiteres begleichen. Genau dafür ist der Notgroschen da: Die kaputte Waschmaschine, die Zeit zwischen zwei Jobs, das Unerwartete, das einem das Leben zuspielt.

Die gängige Faustregel für Notgroschen lautet 3 bis 6 Monatsausgaben. Bist du selbstständig oder hast ein unregelmässiges Einkommen, darf es auch Richtung 6 bis 12 Monate gehen. Dies können dann einige Tausend Franken sein, die sich auf dem Sparkonto tummeln. Gerade deswegen bin ich der Meinung, es lohnt sich, deinen wirklich benötigten Notgroschenbetrag zuerst unter die Lupe zu nehmen, anstatt sich nur an einer Faustregel zu richten. 

Hier sind einige Fragen, die du dir stellen kannst, um den Betrag persönlicher zu gestalten:

  • Brauche ich wirklich 3–6 Monatsausgaben, oder würde es mir genügen, meine Fixkosten plus ein kleines Extra auf der Seite zu haben?
  • Habe ich zusätzliche Absicherung, die ich im Notfall abrufen kann? Falls du z.B. eine Erwerbsausfallversicherung hast, die bereits nach 90 Tagen etwas zahlt, dann brauchst du vielleicht nicht 8 Monate Notgroschen.
  • Habe ich Anlagen oder Menschen, die von mir abhängig sind, die den benötigten Betrag beeinflussen? Ein langjähriges, im Plus stehendes Portfolio kann im Notfall einen Teil der Reserve abfedern, während Angehörige, die von dir abhängig sind, eher einen grösseren Puffer verlangen.

Deine persönliche Cashreserve ist somit nicht zwingend von einer Faustregel abhängig, sondern sollte zu deiner individuellen Lebenssituation passen und ein Betrag sein, mit dem du dich wohlfühlst.

Warum dein Notgroschen auf dem Sparkonto schrumpft

Der Leitzins der SNB liegt bei 0%. Der durchschnittliche Sparkonto-Zins in der Schweiz betrug im Januar 2026 nur 0.11% (moneyland.ch). In der Eurozone liegt der EZB-Einlagesatz bei 2.50% (Stand Oktober 2026), in den USA die Federal Funds Rate bei 3.75 bis 4.00% (Stand Oktober 2026). In der Schweiz bekommen wir somit deutlich weniger Zinsen. 

Hinzu kommt der eigentliche Grund fürs «Schrumpfen» deines Notgroschens: Die SNB rechnet für 2026 mit einer Inflation von 0.6%. Bei einem Sparzins von z.B. 0.0% wird dein Geld zwar nicht weniger, aber du kannst dafür weniger kaufen.

Ein Fremdwährungskonto lohnt sich für den Notgroschen wegen des Wechselkursrisikos trotzdem in der Regel nicht, ausser du hast vor, bei einem Ernstfall ins Ausland zu gehen.

Die Herausforderung: Deine Cashreserve sollte jederzeit verfügbar und sicher sein. Das schränkt die Auswahl an Anlagemöglichkeiten ein, weil es vor allem darum geht, eine für dich möglichst gute Balance aus Verfügbarkeit und Werterhaltung zu finden. Hier setzen die folgenden Strategien an.

Strategie 1: Zinsvergleich und Sparkonto-Hopping

Die Zinsunterschiede zwischen Schweizer Banken sind laut moneyland.ch (Januar 2026) gross. Ihr Rechenbeispiel: Wer 10'000 Franken auf einem "typischen" Sparkonto hält, erhält im Jahr rund 5 Franken Zins, bei der Caisse d'Epargne d'Aubonne waren es zum Vergleichszeitpunkt 100 Franken.

Das Bild ändert sich laufend, ein Vergleich alle paar Monate lohnt sich. Moneyland aktualisiert den Sparkontovergleich monatlich, du kannst hier darauf zugreifen (Link Sparkontorechner). Die Einlagensicherung esisuisse schützt dein Geld dabei bis 100'000 Franken pro Kunde und Bank, unabhängig davon, ob Grossbank oder Neobank.

Wichtig für den Wechsel: Vorher Bedingungen und Transaktionskosten prüfen, da Angebote an bestimmte Beträge oder Fristen gebunden sein können.

Strategie 2: Geldmarktfonds

Geldmarktfonds investieren in kurzfristige, hochsichere Wertpapiere wie Termingelder oder kurzlaufende Obligationen erstklassiger Schuldner. Für dich heisst das: Deutlich geringeres Kursrisiko wie bei Aktien, aber täglicher Zugriff auf dein Geld, anders als bei der Kassenobligation. Beispiele sind: UBS (CH) Money Market Fund - CHF P (ISIN CH1242092943) oder der Swisscanto CH Investment Fund II (ISIN CH1220495068). Eine weitere Zusammenstellung findest du z.B. hier.

Gut zu wissen: Geldmarktfonds unterliegen nicht der Einlagensicherung esisuisse. Rechtlich gilt dein Fondsvermögen zwar als von der Depotbank getrenntes Sondervermögen und bleibt im Konkursfall dein Eigentum, trotzdem lohnt sich ein Blick auf die Bonität des Fondsanbieters. Zudem brauchst du für einen Geldmarktfonds ein Wertschriftendepot, das bei manchen Banken zusätzliche Gebühren kostet. Diese Fonds eignen sich, wenn du Liquidität auf unbestimmte Zeit parkieren möchtest, aber keinen fixen Zeithorizont hast. Vor der Anlage unbedingt Kosten des Fonds prüfen.

Strategie 3: Cash-Satellit Ansatz

Der grösste Teil deiner Rücklagen für den Notfall, die auch unerwartete Ausgaben abdecken sollen (z.B. 90%), bleibt liquide auf einem (Spar)Konto. Ein kleiner Teil (z.B. 10%), auf den du im Ernstfall notfalls verzichten könntest, fliesst in ein defensiveres Anlageprodukt, etwa einen Minimum-Volatility- oder Dividenden-ETF.

Warum sich das lohnen kann:

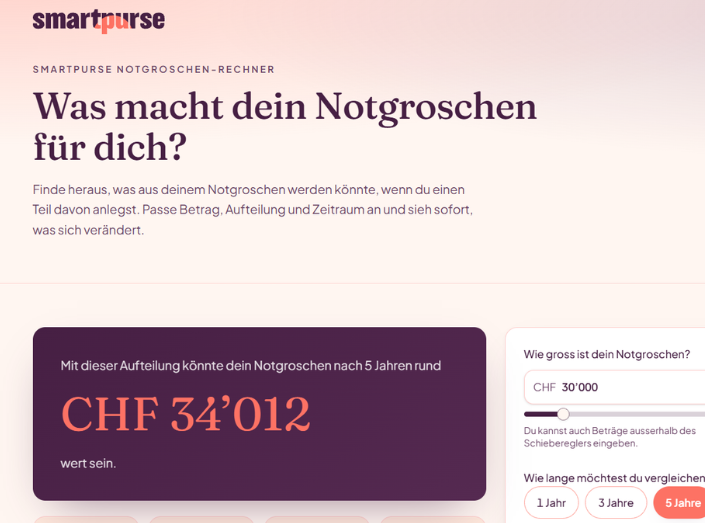
Ein Rechenbeispiel mit Marktdaten des iShares Edge MSCI World Minimum Volatility ETF (justETF, Stand August 2026): Bei 30'000 Franken Notgroschen liegen 27'000 Franken (90%) auf einem Sparkonto zu 0.2% Zins, 3'000 Franken (10%) in ETFs.

Im positiven Fall, auf Basis der 1-Jahres-Rendite dieses ETF von +8.11%, bringt der Cash-Teil 54 Franken, der ETF-Teil rund 243 Franken. Macht unter dem Strich rund 297 Franken, das entspricht knapp 1%auf die gesamte Reserve.

Im schlechten Fall, auf Basis des Kalenderjahrs 2022, einem realen Krisenjahr mit -8.78% für diesen ETF, bringt der Cash-Teil weiterhin 54 Franken, während der ETF-Teil rund 263 Franken verliert. Macht unter dem Strich einen Verlust von rund 209 Franken, also -0.7%. Selbst im schlechten Fall bleibt der grösste Teil deiner Reserve also intakt, weil nur 10% überhaupt Kursrisiko tragen. (Historische Werte, keine Prognose. Vergangene Wertentwicklung ist kein Indikator für die Zukunft.)

Das Kapital deines "Cash"-Anteils bleibt davon komplett unberührt. Und selbst im Ernstfall ist es gut möglich, dass du nur einen Teil des Notgroschen benötigst und den Satelliten quasi aussitzen kannst. Gleichzeitig hat aber dein Notgroschen in positiven Jahren die Möglichkeit mehr zu wachsen, als es auf dem Sparkonto der Fall ist.

Weitere Möglichkeiten, nicht ganz ohne Tücken

Weitere Möglichkeiten aus der Praxis, allerdings mit möglichen Nachteilen:

Kassenobligationen-Treppe: Geld gestaffelt auf Kassenobligationen mit mehrere Laufzeiten anlegen, kein Kursrisiko, aber aktuell teils sehr tiefe Zinsen bei kurzen Laufzeiten. Zudem ist dein Geld während der Laufzeit gebunden. Mehr Informationen zu Kassenobligationen findest du hier.

Steuern im Voraus bezahlen: bringt einen Vergütungszins von 0 bis 2 Prozent je nach Kanton (Zug am höchsten, mehrere Kantone zahlen inzwischen gar nichts mehr). Lohnt sich somit nur je nach Kanton. Nachteil: Das Geld ist blockiert, du kommst im Notfall nicht mehr ran.

Gold: Als «Krisenwährung» beliebt, aber gegenwärtig zu volatil und daher weniger geeignet für einen Notgroschen. Zudem bei physischem Gold oder Münzen kommen mögliche Kosten für die Lagerung hinzu.

Ich für meinen Teil mag es einfach: Meinen Notgroschen habe ich berechnet auf das, was ich denke im Fall der Fälle gebraucht wird, überprüfe das 1x im Jahr. Davon liegt 80% in einem Geldmarktfonds und 20% in einem Welt-ETF.

Wie hast du es mit dem Notgroschen? Alles in Cash, oder nutzt du andere Möglichkeiten? 💰

Du möchtest sehen, was dein Notgroschen für dich tun kann?

Nutze unseren Kostenloses Tool um deinen Notgroschen zu berechnen: Zum Rechner.

Upcoming events